La lumière glisse sur la table, un carnet ouvert, quelques chiffres griffonnés au crayon, et déjà le budget cesse d’être une masse confuse. En 2026, entre loyers qui pèsent, courses qui montent et envies de souffler un peu, la vraie question n’est plus seulement de compter, mais d’organiser ses dépenses pour retrouver de l’air. Avec des astuces simples, une planification souple et des repères clairs, la gestion financière devient moins une contrainte qu’un geste de bien-être au quotidien.
L’article en bref
Quelques réglages suffisent souvent à transformer un budget tendu en routine plus apaisée. L’idée n’est pas de se priver, mais de donner une place nette à chaque dépense pour préserver à la fois les économies et la sérénité.
- Voir clair dès le départ : lister revenus, charges fixes et petites dépenses oubliées
- Choisir une méthode réaliste : 50/30/20, enveloppes ou budget base zéro
- Installer des réflexes durables : automatiser l’épargne et suivre ses comptes
- Adapter son organisation : ajuster le budget selon le foyer et le rythme de vie
Un budget bien pensé allège le stress et redonne du souffle au quotidien.
Dans bien des foyers, le budget ressemble à une cuisine en fin de service : tout se mélange, rien ne doit brûler, et chaque euro compte. Pourtant, quelques repères suffisent pour remettre de l’ordre sans rigidité. Un étudiant en colocation, un couple avec enfant, une personne seule avec revenus variables ou une famille installée depuis longtemps ne feront pas face aux mêmes contraintes, mais tous peuvent avancer avec la même logique : regarder les flux en face, décider des priorités, puis tenir un cap simple. C’est là que la finance personnelle devient concrète, presque rassurante. Elle ne demande pas de tout maîtriser à la perfection, seulement de reprendre la main sur ce qui part trop vite, d’anticiper les imprévus et d’éviter les fins de mois en apnée. Au fond, mieux gérer son argent revient à protéger son confort de vie, pas à le réduire.
Comprendre son budget mensuel pour retrouver de la marge
Avant de chercher à économiser, encore faut-il savoir où l’argent s’échappe. Un budget bien posé distingue les revenus, les charges fixes comme le logement, les assurances ou les abonnements, puis les dépenses variables, souvent plus discrètes : courses, transports, cafés, loisirs, achats d’appoint. C’est souvent dans ces petites sorties répétées que se cache l’essentiel du déséquilibre.
Un simple tableau, même sans outil sophistiqué, suffit à révéler des habitudes. Certaines familles découvrent qu’un abonnement oublié ou quelques livraisons mensuelles pèsent davantage qu’un plein de courses. Une fois cette photographie faite, la planification devient plus juste. Il ne s’agit plus de “faire attention”, mais de décider avec lucidité.
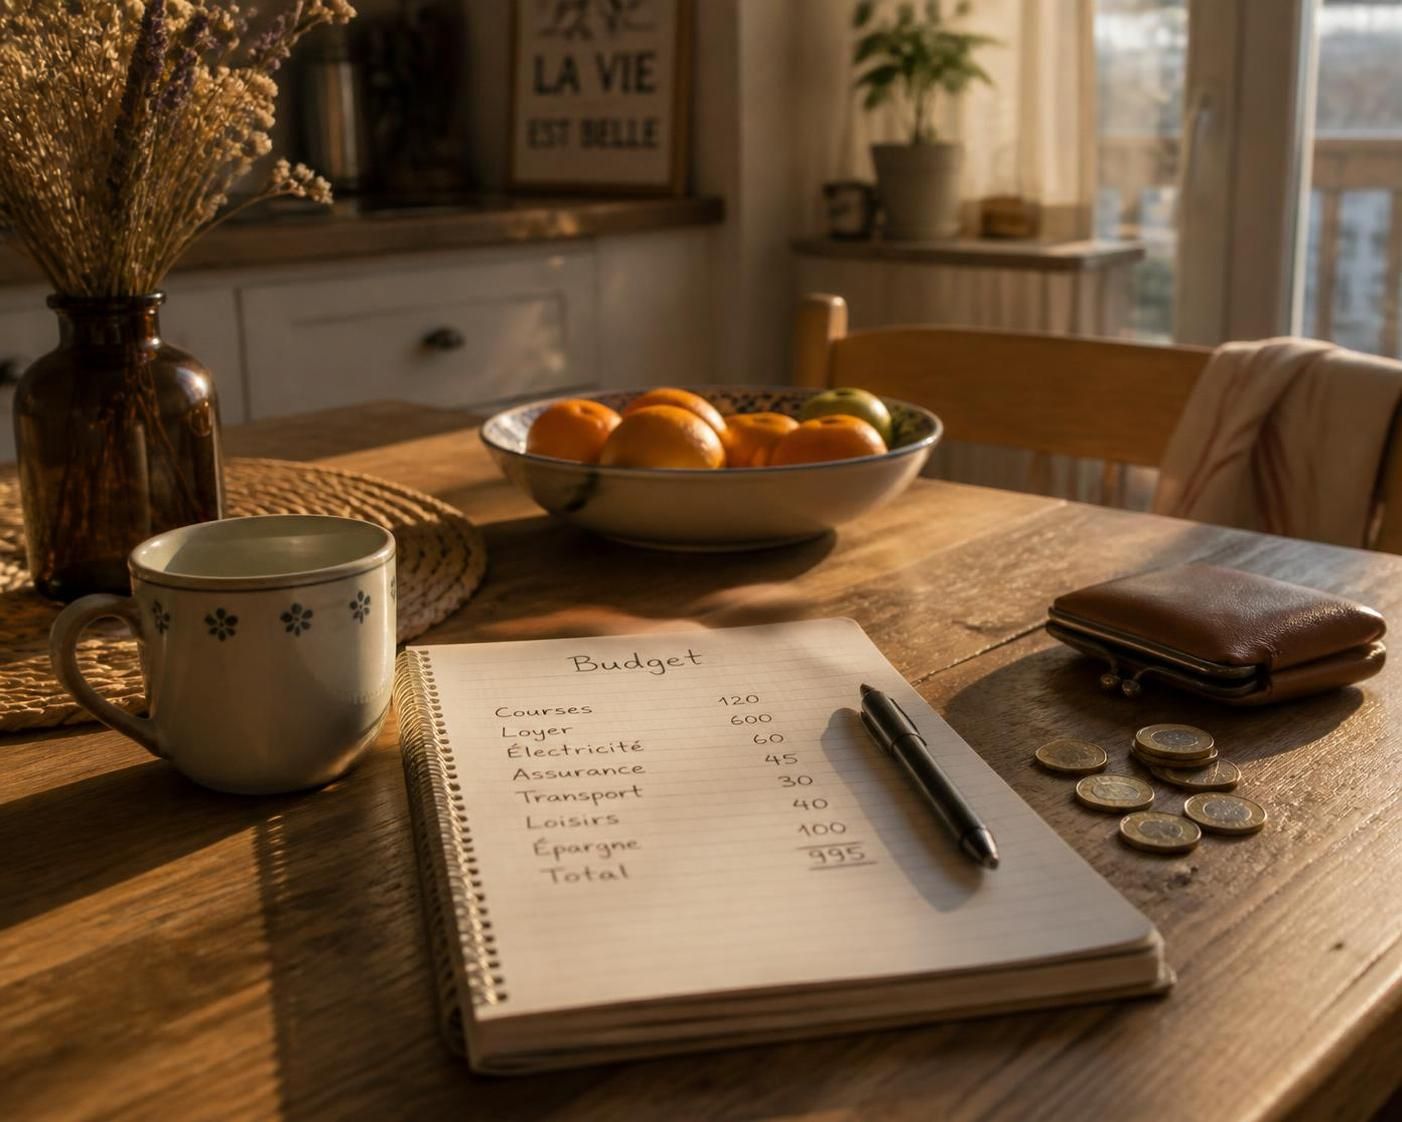
Dans une petite maison près de Loire, une famille fictive peut ainsi constater que le budget alimentation déborde chaque mois, non par excès, mais faute d’anticipation. En réorganisant les achats, en notant les petites dépenses et en réservant une ligne pour les imprévus, l’ensemble retrouve de la respiration. C’est souvent ce premier tri qui change tout.
Les postes à suivre de près
Pour gagner en clarté, certains postes méritent une vigilance particulière. Ils ont un effet direct sur la tranquillité d’esprit et sur la capacité à épargner. Une liste simple aide à ne rien laisser dans l’ombre :
- Revenus réguliers et variables
- Loyer, crédit, charges et factures
- Courses, transports et carburant
- Loisirs, sorties et abonnements
- Dépenses annuelles ou imprévues
Cette organisation donne une vision plus nette des arbitrages possibles. Quand les priorités sont visibles, les décisions deviennent plus calmes, presque instinctives.
Choisir une méthode de gestion financière qui tient dans la durée
Il existe plusieurs façons d’organiser son budget sans se perdre dans les calculs. La méthode 50/30/20 reste l’une des plus accessibles : une part pour les besoins essentiels, une autre pour les envies, et la dernière pour l’épargne. Elle convient bien à celles et ceux qui cherchent un cadre simple, presque comme une recette bien balisée.
Mais tout le monde ne vit pas au même rythme. Quand le logement absorbe déjà une grande part du revenu, une version adaptée comme 70/20/10 ou 75/15/10 peut être plus réaliste. L’important n’est pas d’appliquer un modèle à la lettre, mais de trouver une structure qui protège à la fois les économies et le bien-être.
La méthode des enveloppes fonctionne bien pour les personnes qui aiment voir concrètement ce qu’il reste. Chaque catégorie reçoit un montant précis, puis on s’y tient. Le budget base zéro, lui, demande plus de rigueur : chaque euro reçoit un rôle avant même d’être dépensé. Deux approches différentes, mais un même effet recherché : réduire le stress et éviter l’impression de subir ses comptes.
Comparer les méthodes selon son profil
Un tableau aide à choisir sans se tromper de logique. Le bon système est celui que l’on peut garder plusieurs mois, pas celui qui semble parfait pendant trois jours.
| Méthode | Profil adapté | Atout principal | Point de vigilance |
|---|---|---|---|
| 50/30/20 | Débutants et budgets stables | Structure simple et lisible | Moins souple si les charges sont lourdes |
| Enveloppes | Personnes visuelles | Contrôle immédiat des dépenses | Nécessite un suivi régulier |
| Budget base zéro | Profils très organisés | Chaque euro est affecté à l’avance | Demande du temps et de la discipline |
| Kakeibo | Amateurs de carnet et de recul | Favorise la conscience des achats | Peut sembler plus lent au quotidien |
Le meilleur choix est souvent celui qui épouse le tempérament du foyer. Une méthode simple, tenue avec régularité, vaut mieux qu’un système complexe abandonné en route.
Mettre en place des astuces concrètes pour alléger les dépenses
La plupart des économies se jouent dans les gestes du quotidien. Planifier les repas, préparer une liste de courses et privilégier le fait maison peuvent déjà faire baisser le ticket moyen sans sacrifier le plaisir. En cuisine, comme dans le budget, l’anticipation évite bien des achats impulsifs.
Pour les courses, mieux vaut penser en menus qu’en rayons. Les produits de saison, les marques distributeurs, le vrac ou la seconde main pour l’équipement du foyer forment un ensemble cohérent. Dans une logique de gestion financière, chaque petit choix compte. Un euro gardé ici devient une marge là.
Le logement offre aussi des leviers très concrets. Quelques habitudes simples — baisser le chauffage d’un degré, éteindre les veilles, choisir un éclairage plus sobre — allègent les charges sans bouleverser le confort. À ce sujet, un regard sur des astuces d’éclairage intérieur peut inspirer des réglages utiles, tout comme un tour d’horizon de solutions de chauffage au bois peut aider à réfléchir à long terme.
Les gestes qui font vraiment la différence
Certains réflexes ont un impact discret mais durable. Les adopter, c’est bâtir une routine budgétaire plus légère.
- Préparer ses menus avant les courses
- Comparer les prix au kilo ou au litre
- Attendre 24 heures avant un achat non prévu
- Automatiser un petit virement d’épargne
- Contrôler ses abonnements chaque mois
Ces habitudes réduisent le bruit de fond mental lié à l’argent. Le portefeuille respire mieux, et l’esprit aussi.
Faire du suivi mensuel une routine simple et rassurante
Le suivi ne doit pas devenir une corvée de plus. Dix à quinze minutes par semaine suffisent souvent pour vérifier les comptes, repérer un écart et corriger le tir avant qu’il ne s’installe. Cette régularité transforme la contrainte en réflexe, un peu comme on entretient une cuisine pour qu’elle reste agréable à vivre.
Les applications bancaires ou les agrégateurs de comptes facilitent ce travail. Elles catégorisent les opérations, alertent en cas de solde bas et donnent une vision globale. Pour certains foyers, un carnet papier reste pourtant plus parlant. L’essentiel n’est pas l’outil, mais la constance.
Les dépenses annuelles méritent, elles aussi, un espace dédié. Assurance, impôts, entretien de la voiture, cadeaux de fin d’année : ces sommes arrivent toujours, mais pas toujours au bon moment. Les anticiper évite les mauvaises surprises et donne au budget une respiration plus stable. Quand tout est prévu à l’avance, l’esprit se calme.
Quand le foyer change, le budget suit
Une naissance, un déménagement, une nouvelle activité professionnelle ou une baisse de revenus obligent à revoir la copie. Un budget n’est jamais figé. Il doit s’adapter à la vie réelle, comme une bonne recette se réajuste selon les produits du marché.
Dans un couple, la transparence évite bien des tensions. Dans une famille, impliquer les enfants avec un peu d’argent de poche ou une petite mission d’achat leur apprend la valeur des choses. Cette éducation financière précoce construit déjà de futurs adultes plus sereins face à leurs dépenses.
Garder le cap quand le budget est serré
Un budget serré n’est pas un échec, c’est une réalité que beaucoup partagent. Il demande simplement plus de précision, plus de planification et moins d’improvisation. Dans ce contexte, chaque levier compte : aides sociales, comparaison des offres, logement mieux isolé, transports plus sobres, achats en seconde main, tout peut contribuer à respirer davantage.
Les foyers les plus contraints ont souvent intérêt à viser des objectifs modestes mais réguliers. Même dix euros mis de côté chaque mois créent un coussin utile. Cette logique vaut mieux qu’une ambition trop haute vite abandonnée. La constance fait davantage pour la sécurité financière que les grandes résolutions.
Quand les prix varient, quand les revenus fluctuent, quand la fatigue s’invite, le budget doit rester un outil vivant. Une organisation claire, quelques astuces réalistes et des choix assumés suffisent souvent à faire baisser la pression. C’est là que la gestion financière cesse d’être une source de stress pour redevenir un appui discret, mais solide.
Comment commencer à gérer son budget sans se décourager ?
Le plus simple est de noter d’abord les revenus, les charges fixes et trois ou quatre dépenses variables majeures. Une fois cette base posée, le reste devient plus lisible et moins anxiogène.
Quelle méthode est la plus facile pour débuter ?
La règle 50/30/20 reste la plus accessible, car elle donne un cadre clair sans demander trop de calculs. Pour un budget très serré, une version adaptée comme 70/20/10 peut être plus réaliste.
Faut-il une application pour suivre ses finances ?
Pas forcément. Une application aide à automatiser le suivi, mais un carnet ou un tableau simple fonctionne très bien si la régularité est au rendez-vous.
Comment réduire ses dépenses sans se priver ?
En agissant sur les postes les plus flexibles : courses planifiées, achats différés, abonnements triés, énergie mieux maîtrisée et achats d’occasion quand c’est pertinent.
Comment garder de la sérénité sur le long terme ?
En installant une routine courte, en automatisant l’épargne et en révisant son budget à chaque changement de vie. Un budget souple et suivi régulièrement protège mieux du stress qu’un système trop ambitieux.